
Ceny polymerů – Ceny polymerů pod tlakem
-
Cena ropy BRENT (10.10.2025): 62,730 USD/barel, pokles oproti konci předchozího týdne,
-
Evropská NAPHTHA (10.10.2025): 527,96 USD/t, pokles oproti konci předchozího týdne,
-
Smluvní ceny monomerů na říjen:
-
Ethylen (C2): beze změny (1 130 EUR/t),
-
Propylen (C3): beze změny (1 005 EUR/t),
-
Styren monomer (SM): -51 EUR/t (1 205 EUR/t),
-
-
Nizozemské TTF Futures na plyn (10.10.2025): 31,91 EUR/MWh, stagnace cen,
-
Kurz EUR/USD (10.10.2025): 1,161 – euro oslabilo oproti předchozímu týdnu,
-
Zprávy o kapacitách výroby polymerů:
-
Přetrvávající výrobní problémy:
-
Karpatneftekhim (Kalush, neplánované odstavení, HDPE 110 kt/rok),
-
-
Probíhající údržby / odstávky / poruchy:
-
Očekávané údržby / odstávky:
-
Neplánované odstávky:
-
Grupa Azoty Polyolefins (Police, Polsko, neplánované odstavení, ovlivněná kapacita PP 430 kt/rok). Zatím bez informací o opětovném spuštění.
-
MOL Petrochemicals FM (ovlivněná kapacita HDPE 220 kt/rok).
-
BOP, neplánované odstavení v Płocku (320 kt/rok HDPE). Opětovné spuštění se očekává v průběhu 1–2 týdnů
-
-
Ačkoli výstava „K-Fair“ v Düsseldorfu probíhá v dobré náladě s vysokou účastí, jedním z důvodů této dobré nálady je i to, že jak zpracovatelé plastů, tak výrobci polymerů vědí, že jejich konkurenti na tom nejsou lépe. Poptávka zůstává slabá a ceny klesají. Zatímco polyolefiny zažívají běžnou, neustálou cenovou erozi, ceny polystyrenu klesly na úrovně nevídané od roku 2020; nejlevnější polystyren (GPPS) se již prodává pod 1 100 €/t. Pouze PVC si zatím udržuje stabilitu, ale i v tomto případě existuje silný tlak na snižování cen. Nízké ceny primárních polymerů navíc tlačí dolů i ceny regranulátů.
Velké množství mimoevropských dodavatelů polymerů na výstavě K-Fair jasně ukázalo, že role dovozů je důležitá a bude v Evropě stále významnější. Ačkoli nové statistiky ukazují, že evropská výroba primárních polymerů v roce 2024 dále neklesla, lze to považovat pouze za dočasné zastavení, nikoli za konec tohoto trendu. Evropský chemický průmysl stále nedokáže najít cestu ke konkurenceschopnosti. V roce 2026 se očekává uzavření několika evropských závodů na výrobu polymerů a pokles produkce bude pokračovat.
Při pohledu na současné ceny je zřejmé, že cenová eroze pokračuje, přestože stále více dovozců a evropských výrobců tvrdí, že „toto je dno“. V případě polyolefinů již dolní hranice cenových pásem dosáhla minima nebo se k němu blíží; pokles se očekává hlavně u horní hranice cenových pásem a u průměrných cen. Nejnižší ceny se obvykle týkají mimoevropských druhů. Dovozci však stále více čelí riziku ztráty při dovozu v důsledku dlouhých, někdy až 90denních dodacích lhůt a neustále klesajících evropských cen. Navíc je v Evropě tradičně velmi slabá poptávka mezi 15. listopadem a 15. lednem. Proto se očekává, že v následujících měsících dorazí méně dovozů polymerů a část z těch, které přijdou, nebude okamžitě uvolněna na trh, ale zůstane ve skladech, dokud se trend cen neobrátí.
Nízké ceny přinášejí zpracovatelům plastů jen dočasný prospěch. Zpracovatelé přenášejí snížení cen na své zákazníky se zpožděním, takže snížení cen polymerů krátkodobě zlepšuje jejich ziskovost. Avšak zásoby polymerů ve skladech při klesajících cenách znamenají trvalé ztráty a v případě růstu cen by mohlo být zvyšování cen směrem k zákazníkům problematické.
Podle většiny účastníků trhu se v roce 2025 nepředpokládá obrat cen polymerů; ke změně by bylo zapotřebí jasného zvýšení poptávky, které zatím není vidět. Zpracovatelé doufají, že určitý nárůst a oživení poptávky začne nejpozději od března 2026.
Ve druhém říjnovém týdnu se ceny LDPE pohybovaly mezi 920 a 1 050 €/t. Dolní hranice cenového pásma klesla oproti předchozímu týdnu. Na trhu je silný prodejní tlak; objevují se zprávy o nákupních nabídkách blízko nebo pod 900 €. Zatím evropští výrobci LDPE nejsou na této úrovni, ale při slabé poptávce se ceny nad 1 000 €/t uplatňují jen u menších množství. U větších objemů je třeba očekávat ceny výrazně pod 1 000 €/t.
Ve druhém říjnovém týdnu se celkové cenové pásmo v segmentu MFR 0,6–1 transparentní/poloprůhledný pohybovalo mezi 750–850 €/t. Obě hranice cenového pásma klesly oproti předchozímu týdnu. Slabá poptávka a klesající ceny primárních polymerů tlačí ceny dolů, recyklátoři jsou nuceni snižovat ceny.
Ceny typů s nižším MFR (<0,6), obvykle na bázi PIR, se pohybovaly mezi 800–950 €/t. Dolní hranice klesla v důsledku poklesu cen primárních polymerů.
Typicky se velká množství nízkogelových, poloprimárních typů LDPE prodávala mezi 1 270 – 1 400 €/t, což je beze změny oproti minulému týdnu, ale italské obchodní zdroje uvádějí, že někteří evropští výrobci odprodávali zásoby v září za ceny pod 1 000 €/t.
Ve druhém říjnovém týdnu se ceny HDPE ve střední Evropě pohybovaly mezi 850 a 1 050 €/t. Cenové rozpětí se oproti minulému týdnu nezměnilo. Prodeje nad 1 000 €/t jsou možné pouze u produktů, které jsou na trhu v omezeném množství (bimodální typy FILM a BM). Nejčastěji používané typy jsou dostupné z dovozu a na trhu je značný přebytek nabídky, což vytváří tlak na pokles cen v Evropě.
Ve druhém říjnovém týdnu se ceny HDPE-100 (černé a barevné) ve střední Evropě pohybovaly mezi 1 060 a 1 170 €/t. Většina prodejů v uplynulém týdnu byla blízko nebo pod 1 100 €/t. Nákupní nabídky jsou hluboko pod 1 100 €/t. Jinak sezóna a poptávka nejsou špatné, ale všeobecný pokles cen HDPE ovlivňuje trh.
Ve druhém říjnovém týdnu se ceny LLDPE C4 pohybovaly mezi 850–990 €/t. Cena se nezměnila oproti minulému týdnu, ale průměrné ceny postupně klesají. Zpracovatelé by chtěli nakupovat pod 900 €, ale často se setkávají s tím, že okamžitá dostupnost na této úrovni je omezená. Tato nízká úroveň cen platí nanejvýš pro zásoby „na cestě“ nebo ceny v západoevropských přístavech. Poptávka zůstává slabá.
Ve druhém říjnovém týdnu se ceny (m)LLDPE (C6) pohybovaly mezi 850 a 1 300 €/t. Cena nedopovaných LLDPE C6 byla 850–1 020 €/t, zatímco cena mLLDPE byla v rozsahu 1 050–1 300 €/t. Existují i ceny blízké 1 000 € pro metalocenové typy z dovozu. Severoameričtí výrobci tvrdí, že toto je dno a do Evropy už levněji prodávat nebudou. Momentálně jsou současné a budoucí ceny smíšené. Zpracovatelé argumentují vůči dodavatelům cenami zásilek přicházejících v listopadu, aby si vyjednali nižší ceny už v říjnu.
Ve druhém říjnovém týdnu se ceny PPH Raffia pohybovaly v rozmezí 870–1 000 €/t. Cenové rozpětí se oproti minulému týdnu nezměnilo. Dolní hranice cenového pásma platí pro výrobce z jižní části střední Evropy. Průměrné ceny dále klesaly a většinou se pohybovaly pod 950 €. Poptávka po typech pro tepelné tvarování je dobrá, ale u tkaných a netkaných textilií slabá. Typy BOPP se prodávaly mezi 870 a 940 €/t. Informace o nejnižší ceně pochází od zpracovatele a je tak nízká, že může jít pouze o cenovou indikaci.
Ve druhém říjnovém týdnu se ceny běžných typů PPH IM s nízkým a středním indexem toku taveniny pohybovaly v rozmezí 890–1 030 €/t a ceny PPH IM s vysokým indexem toku taveniny v rozmezí 890–1 050 €/t. Dolní hranice cenového pásma klesla pod 900 €. Většina prodejů probíhala kolem 950 €. Poptávka po finálních výrobcích je slabá, zpracovatelé hlásí pokles poptávky o více než 20 % v mnoha případech.
Ve druhém říjnovém týdnu se ceny PPC pohybovaly v rozmezí 950–1 150 €/t ve střední Evropě. Obě hranice cenového pásma klesly oproti minulému týdnu. Při slabé poptávce je na trhu výrazný tlak na ceny. Ceny blízko 900 € se zmiňovaly i na výstavě K-Fair, ale většinou šlo o speciální ceny pro dovážené typy, které dorazí v listopadu. Nejde o typické tržní ceny. Evropští výrobci polymerů tvrdí, že toto je dno, níže už nemohou jít. Přesto je minulý týden charakterizovala výrazná cenová pružnost.
Ve druhém říjnovém týdnu se typické ceny regranulátů (PCR) s MFI 8–15 a 15–20, dobré kvality, jednotné barvy a úzkého rozmezí toku taveniny, pohybovaly v rozsahu 550–950 €/t. Dolní hranice cenového pásma klesla oproti minulému týdnu. Typy na bázi PIR s MFI 25–35 se pohybovaly mezi 800–950 €/t. Obě hranice cenového pásma klesly oproti minulému týdnu. Kvůli slabé poptávce a klesajícím cenám primárního PP recyklátoři také snižují své ceny.
Ve druhém říjnovém týdnu se ceny PPR pohybovaly mezi 990 a 1 200 €/t. Cenové pásmo se změnilo oproti minulému týdnu. Poptávka je slabá, mírné oživení se očekává pouze v Polsku díky zvýšené výrobě obalů na vánoční sledě. Ceny barevných trubkových směsí se pohybovaly v rozmezí 1 350–1 460 €/t, přičemž dolní hranice pásma klesla kvůli rostoucí cenové pružnosti některých výrobců polymerů.
Ve druhém říjnovém týdnu se typické ceny EPS (bílý) pohybovaly v rozsahu 1 200–1 300 €/t. Očekává se, že nejnižší ceny klesnou pod 1 200 € už příští týden. Ceny blízko 1 300 € se vyskytují pouze u jednoho evropského výrobce, ale i ty budou zřejmě klesat. Poptávka není špatná, probíhá izolační sezóna, ale výrobci mají neprodané zásoby a dovozy pokračují.
Ve druhém říjnovém týdnu se ceny GPPS pohybovaly mezi 1 050–1 250 €/t, přičemž nejnižší ceny pocházejí z pobaltských zemí pro dovážené typy. Typické ceny HIPS byly mezi 1 120 a 1 350 €/t. Dolní hranice cenových pásem výrazně klesly u obou typů. Evropští výrobci provedli velká snížení cen, částečně kvůli silnému dovoznímu tlaku a částečně kvůli slabé poptávce. Objevují se i nabídky velmi levných typů GPPS pro extruzi blízko 1 000 €/t. Je proto pravděpodobné, že ceny budou v následujících týdnech dále klesat.
Ve druhém říjnovém týdnu se ceny přírodního ABS pohybovaly mezi 1 450 a 1 700 €/t. Dolní hranice cenového pásma klesla oproti minulému týdnu. Dovozci snížili své ceny a očekává se, že je budou snižovat i nadále. V důsledku poklesu evropské průmyslové výroby je poptávka mimořádně slabá a evropští výrobci jsou také cenově flexibilní.
Ve druhém říjnovém týdnu se ceny panenského PET pro lahvové typy ve střední Evropě pohybovaly mezi 800–910 €/t. Dolní hranice cenového pásma klesla oproti minulému týdnu. Nejlevnější typy pocházejí z dovozu mimo Evropu. Pouze v některých případech zůstaly ceny evropských výrobců nad 900 €, ale do konce října tyto ceny pravděpodobně zmizí.
U rPET granulátů se ceny evropských typů potravinářské kvality („čiré pro styk s potravinami“) pohybovaly v rozsahu 1 400–1 700 €/t v závislosti na kvalitě. Turecké dovozové typy byly dostupné za 1 300 €/t, zatímco dovozové typy z Dálného východu se prodávaly za 1 200 €/t.
Ceny transparentních rPET vloček se pohybovaly mezi 1 220 a 1 300 €/t. Oproti předchozímu týdnu se cenové rozpětí nezměnilo.
Ceny barevných rPET vloček se pohybovaly mezi 500 a 600 €/t.
Ve druhém říjnovém týdnu se ceny evropského PVC (K67–68) pohybovaly mezi 810 a 920 €/t. Obě hranice cenového pásma klesly oproti předchozímu týdnu. Přestože evropští výrobci PVC v zásadě trvají na nezměněných cenách („přenesení cen“), snížení cen je výsledkem jejich flexibility. Poptávka zůstává slabá. Problémy s poptávkou a řízením ilustruje fakt, že většina západoevropských výrobců PVC se nezúčastnila výstavy K-Fair. Dosud ceny neklesly pod 800 €, ale existují zprávy o nákupních nabídkách na úrovni 770–780 €/t.
-
myCEPPI
myCEPPI poskytuje týdenní cenový report komoditních plastů.
Dodavatelé k tématu
-
SRNOPLAST K96 s.r.o.
Nákup a drcení plastových materiálů, zakázkové drcení plastů, regranulát, regranulace, recyklace plastů, výkup plastů… -
Archeo CZ s.r.o.
Distributor předních značek technických granulátů, včetně PA a POM, odborné poradenství při výběru vhodného materiálu… -
SOLLAU CZ s. r. o.
Výkup a prodej plastových drtí a regranulátů, magnety a magnetické separátory, separátory kovových částí, recyklát… -

geba Kunststoffcompounds GmbH
Masterbatche pro plasty, regranulát plastov, ABS regranulát, regranulát plastů ABS, PC, PC/ABS, PA6, PA66, TPU, PBT… -
Szeplast Zrt.
Vývoj a výroba měkkých a tvrdých PVC granulátů, testování plastových granulátů, laboratorní zkoušky. -
Remarkplast compounding a.s.
Kompaundy plastů, kompaundácia plastů, regranulát, regranulace plastů, konstrukční plasty - výroba a prodej…


-
Genesis Polymers Europe a Velogy přibližují evropskou výrobu PP a PE zákazníkům na veletrhu Fakuma 2026
Společná účast na veletrhu Fakuma (Hala B2, stánek 2310) představuje rostoucí evropskou polyolefinovou platformu spojující výrobní kapacity... -
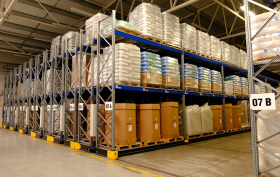
VACULA s.r.o.: Stabilní dodávky plastových granulátů i v nejisté době
V současné složité situaci na globálním trhu, ovlivněné mimo jiné geopolitickým napětím, se mnoho firem potýká s nejistotou v dodavatelských... -
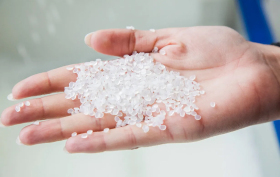
LIFOCOLOR radí: Jak vybrat vhodnou velikost granulátu do výroby
Máte problém s kolísáním barevného odstínu, segregací materiálu v násypce nebo s nepřesným dávkováním? Jednou z příčin může být...
Nejčtenější za 7 dní
-
Rozměrové a tvarové tolerance, jakost povrchu při vstřikování termoplastů, 1. část
-
MSV 2026 představil nejnovější průmyslové inovace a potvrdil význam osobních setkání pro byznys – fotogalerie, 1. část: pavilony G1, V a P
-
Ceny polymérů - růst cen polymerů v návaznosti na ceny monomerů ze začátku září
-
Fakuma otevírá své brány: 30. ročník veletrhu plastů je plně obsazen!
-
Zveme vás na Nitra Model 2026: Modelářskou akci s mezinárodní účastí



Nejčtenější za 7 dní
-
Rozměrové a tvarové tolerance, jakost povrchu při vstřikování termoplastů, 1. část
-
MSV 2026 představil nejnovější průmyslové inovace a potvrdil význam osobních setkání pro byznys – fotogalerie, 1. část: pavilony G1, V a P
-
Ceny polymérů - růst cen polymerů v návaznosti na ceny monomerů ze začátku září
-
Fakuma otevírá své brány: 30. ročník veletrhu plastů je plně obsazen!
-
Zveme vás na Nitra Model 2026: Modelářskou akci s mezinárodní účastí