
Ceny polymerů – Korekce cen surovin a další omezení nabídky
- Cena ropy BRENT (24.10.2025) 65,940 USD/barel, rostoucí ceny v porovnání s koncem předchozího týdne
- NAPHTHA evropská; (24.10.2025) 527,33 USD/t, rostoucí ceny v porovnání s koncem předchozího týdne,
- Říjnové smluvní ceny monomerů:
- Smluvní cena ethylenu (C2): roll-over (1 130 EUR/t),
- Smluvní cena propylenu (C3): roll-over (1 005 EUR/t),
- Smluvní cena styrenového monomeru (SM): -51 EUR/t (1 205 EUR/t),
- Dutch TTF Gas Futures (24.10.2025) 31,89 EUR/Mwh, stagnující ceny v porovnání s koncem předchozího týdne,
- EUR/USD (24.10.2025): 1,162 EURO stagnuje v porovnání s předchozím týdnem,
- Zprávy o kapacitách polymerů
-
- Přetrvávající výrobní problémy
- Karpatneftekhim (Kaluš, neplánované odstavení, kapacita HDPE 110 kt/rok)
- Probíhající údržba/výpadky/poruchy:
- Očekávaná údržba/odstávky:
- Neplánované odstávky:
- Grupa Azoty Polyolefins, neplánované odstavení (Police, Polsko, ovlivněná kapacita 430 kt/r PP). Zatím žádné zprávy o restartu.
- MOL Petrochemical FM, (ovlivněná kapacita 220 kt/rok HDPE). Závod je v provozu, ale FM je stále v platnosti.
- Přetrvávající výrobní problémy
Poptávka byla v první polovině minulého týdne slabá, ale ve druhé polovině týdne poptávka po polyolefinech vzrostla, částečně kvůli požáru v MOL. Zpracovatelé, kteří používají polymery MOL Group, začali realizovat bezpečnostní nákupy. V důsledku toho se ceny polyethylenů a polypropylenů MOL u některých obchodníků mírně zvýšily. Někteří konkurenti také začali tlačit ceny nahoru, a to jak u PPH, tak i u HDPE a LDPE. Dalším významným obratem událostí byly americké sankce uvalené na LUKOIL, které se vztahují i na LUKOIL Neftochim. V důsledku toho se na jedné straně zúží nabídka polypropylenu v regionu střední a jižní Evropy a na druhé straně vzrostou nejnižší ceny.
Avšak srbská NIS a.d. a její dceřiná společnost HIP-Petrohemija jsou také zasaženy sankcemi, takže ačkoli existují značné zásoby polyethylenu, ty lze koupit pouze v srbských dinárech (RSD) prostřednictvím některých srbských bank. Sankce vůči NIS a.d. a požár v MOL společně výrazně ovlivňují nabídku propylenového monomeru, čímž ztěžují výrobní podmínky srbského HIPOL. Pouze rumunský výrobce nemá žádné problémy; výbuch v Petrotel-Lukoil SA minulý týden nemá žádný vliv na výrobu Rompetrol.
Požár nastal v destilační jednotce AV-3 v rafinerii Danube Refinery společnosti MOL. To představuje 30-40 % kapacity rafinerie MOL v Százhalombattě. Škody se stále vyhodnocují a zatím není známo, jak dlouho bude tato destilační jednotka odstavena. Zatím není známo, jak to ovlivní dodávky NAPHTHA a výrobu polymerů v MOL Petrochemical. Je pravděpodobné, že nebude nutné úplně zastavit výrobu polyolefinů, ale je pravděpodobné, že podobně jako v předchozích případech bude muset být odstavena parní krakovací jednotka. Zatím je otázkou, kterou cestou kapacity se vydat: 370 kt/rok nebo 290 kt/rok? Omezení výroby ethylenu ovlivní i výrobu PVC v Borsodchem, zatím však není známo, do jaké míry a zda bude muset být odstavena, nebo zda postačí její kapacitní omezení.
Ceny na nadcházející měsíc budou výrazně ovlivněny skutečností, že nové celní dohody mezi EU a USA, které by měly v principu nabýt účinnosti 1. listopadu, sníží sazbu cla na polyethylen a polypropylen pocházející ze Severní Ameriky ze současných 6,5 % na nulu. Zatím nebylo vydáno žádné konečné a oficiální oznámení o dohodě.
Na straně poptávky je největším rizikem, že většina zpracovatelů plastů pracuje s nízkými úrovněmi zásob polymerů. To ztěžuje nebo znemožňuje překlenout dočasné zásobovací potíže trvající několik týdnů. Už minulý týden bylo patrné, že dobře informované společnosti začaly provádět bezpečnostní nákupy a hledaly alternativní zdroje zásobování. Bezpečnostní nákupy budou v následujícím týdnu pravděpodobně narůstat. Nakupovat budou i méně vystrašené společnosti. To zlomí klesající trend cen a, jako tomu bylo v uplynulém týdnu, může přinést dokonce i malé zvýšení cen.
Jedním z důsledků sankcí uvalených na Lukoil je nárůst cen ropy a NAPHTHA. Cena BRENT vzrostla za týden o 7,9 %, zatímco cena NAPHTHA vzrostla „pouze“ o 2,5 %. Neočekává se, že by se tento nárůst zastavil, minimálně cena nafty dožene úroveň změny ceny BRENT, což znamená, že lze očekávat další nárůst o 3 – 4 %. To by mohlo vést dokonce ke stagnaci (roll-over) cen olefinových monomerů v listopadu. Pokud vypukne panika, je myslitelný i mírný nárůst cen olefinových monomerů.
Listopadová cena olefinových monomerů, odvozená od aktuálních cen surovin, vykazuje pokles o 40 – 50 eur, avšak pokud bude nárůst cen NAPHTHA pokračovat, je myslitelná stagnace (roll-over) nebo dokonce menší nárůst cen o 10 – 30 eur. Styrenové monomery (SM) zatím nejsou výše uvedenými událostmi ovlivněny a trh nadále očekává pokles cen o přibližně 50 eur. Jelikož však významná část SM pochází z dovozu, obchodníci v případě příležitosti zvýší své zisky. V důsledku toho mohou ceny SM dokonce vzrůst.
Ve čtvrtém říjnovém týdnu se ceny LDPE pohybovaly mezi 920 a 1 050 €/t. Dolní hranice cenového rozpětí se oproti předchozímu týdnu mírně zvýšila. Jeden z velkých západoevropských výrobců LDPE však již ve svých nových nabídkách zvýšil ceny o téměř 20 eur. Důvodem byla omezená dostupnost. Cenová očekávání zpracovatelů směřují k poklesu, což je však vzhledem ke klesající nabídce ve střední Evropě nepravděpodobné. Jelikož se cenové změny cen monomerů staly v důsledku nárůstu cen surovin nejistými, není vyloučen ani mírný nárůst cen.
Ve čtvrtém říjnovém týdnu bylo celkové cenové rozpětí v segmentu MFR 0,6 – 1 transparentních/průsvitných materiálů 750 – 900 €/t, což je úroveň nezměněná oproti předchozímu týdnu.
Ceny pro typy s nižším MFR pod 0,6 ≥, obvykle založené na PIR, se pohybovaly v rozmezí od 800 do 950 €/t. Oproti předchozímu týdnu se nezměnily.
Ceny materiálů, které jsou obvykle dostupné ve velkých množstvích, v kontinuálních dodávkách, zaručující nízký obsah gelů a obsahující částečně primární LDPE, se obvykle pohybují mezi 1 270 – 1 400 €, přičemž ceníkové ceny jsou oproti předchozímu týdnu nezměněné.
Ve čtvrtém říjnovém týdnu se ceny HDPE ve střední Evropě pohybovaly mezi 880 a 1 050 €/t. Dolní hranice cenového rozpětí se oproti předchozímu týdnu korigovala směrem nahoru. V důsledku požáru v MOL začaly ceny růst nejen v prodejní síti MOL, ale i u některých ostražitých konkurentů. Poptávka se v následujícím týdnu zvýší. Zákazníci MOL již hledají alternativy nejen v oblastech BM a FILM, ale i u typů IM. Očekávané zúžení diverzifikovaného portfolia HDPE společnosti MOL nemůže být kompenzováno menší nabídkou dovážených typů. V následujícím týdnu a v listopadu se od středoevropských výrobců očekává omezená dostupnost a dokonce mírný nárůst cen.
Ve čtvrtém říjnovém týdnu se ceny HDPE-100 (černé & barevné) ve střední Evropě pohybovaly mezi 1 050 a 1 170 € za tunu. Ceny se oproti předchozímu týdnu nezměnily, avšak spodní hranice cenového rozpětí klesla kvůli akčním cenám některých výrobců. Poptávka je v souladu se sezónou, dobrá. Nabídka existuje, ale kvůli rostoucím cenám surovin je možná cenová korekce a nejlevnější akční ceny mohou zmizet.
Ve čtvrtém říjnovém týdnu se ceny LLDPE C4 pohybovaly mezi 850 a 990 €/t. Cenové rozpětí bylo oproti předchozímu týdnu nezměněné a průměrná cena přestala klesat. Podle předběžných zpráv již existují nabídky na prosinec s cenou včetně dodání 800 €/t. Některé společnosti již pravděpodobně započítaly nulové clo na prosinec. Při okamžité dodávce je však většina cen DAP/DDP blíže k 900 eurům. Při cenách 850 eur jsou většinou dostupné v blízkosti přístavů, v severním Polsku a v Pobaltí. Očekáváme pokles cen v důsledku dovozu ze Severní Ameriky, u něhož se očekává zlevnění.
Ve čtvrtém říjnovém týdnu se ceny (m)LLDPE (C6) pohybovaly mezi 870 a 1 300 €/t. Cena nedopovaného LLDPE C6 byla 870 – 1 020 €/t, zatímco cena mLLDPE se pohybovala v rozmezí 1 000 – 1 300 €/t. U metalocenových typů se z dovozních zdrojů objevily ceny včetně dodání blízko 1 000 €. Přístavní cena dováženého mLLDPE (Antverpy/Gdaňsk) je 950 €/t. Cenová pásma se oproti předchozímu týdnu nezměnila. V Severní Americe je výrazný přebytek nabídky, takže existuje silný prodejní tlak. Trh mezitím čeká na dohodu o clech mezi EU a USA. Pokud vstoupí v platnost podle plánu, bude to znamenat další snížení cen, zejména na spodní hranici cenových pásem.
Ve čtvrtém říjnovém týdnu se ceny PPH Raffia pohybovaly v rozmezí 820 – 1 000 €/t. Spodní hranice cenového rozpětí klesla a horní hranice vzrostla v porovnání s předchozím týdnem. Nižší hodnotu cenového rozpětí představují dodavatelské ceny bulharského výrobce; FCA ceny téhož výrobce jsou pod úrovní 800 €/t. Vliv sankcí zatím není viditelný, očekává se však, že spodní hodnota cenového pásma začne příští týden stoupat. Průměrné ceny se však stále drží kolem úrovně 940 €.
Srbský výrobce má nadále omezenou dostupnost a nedokáže obsloužit všechny zákazníky. Rumunský výrobce zatím disponuje dostatečnými zásobami. Ačkoli ztráta bulharského výrobce jasně vede k zúžení nabídky. Pokud cena propylenového monomeru zůstane na stejné úrovni nebo vzroste, vytvoří to jasnou příležitost ke zvýšení cen.
Ceny jakostí BOPP se pohybovaly v rozmezí 870 až 940 €/t. Nezměnily se, avšak indikace od kupujících již naznačují cenovou hladinu 830 eur do listopadu. To je nepravděpodobné, v listopadu spíše očekáváme nezměněné ceny. Jelikož se většina jakostí BOPP již dováží, případný nárůst cen v Evropě se jich netýká.
Ve čtvrtém říjnovém týdnu se ceny PPH IM nespecializovaných jakostí s nízkým a středním indexem toku taveniny pohybovaly v rozmezí 840 – 1 060 €/t a ceny PPH IM s vysokým indexem toku taveniny byly v rozmezí 840 – 1 060 €/t. Dolní hranice cenového rozpětí klesla a horní hranice vzrostla v porovnání s předchozím týdnem. Nižší hodnotu cenového rozpětí představují dodavatelské ceny bulharského výrobce; FCA cena téhož výrobce je pod touto úrovní, blízko 810 €/t. Nárůst horní hodnoty je způsoben panickými nákupy v důsledku požáru v MOL. Poptávka je v zásadě slabá, zpracovatelé v jižní a střední Evropě, kteří jsou nejvíce zasaženi nedostatkem dodávek, mají skladové zásoby a panické nákupy se neočekávají. V listopadu se však nejnižší ceny korigují zpět nad 900 €, částečně kvůli výpadku bulharského výrobce.
Ve čtvrtém říjnovém týdnu se ceny PPC ve střední Evropě pohybovaly mezi 950 a 1 150 €/t. Cenové rozpětí se oproti předchozímu týdnu nezměnilo. Poptávka je slabá, nabídka široká, zejména co se týče jakostí z Dálného východu. Cena propylenového monomeru v listopadu je nejistá, a to nejen z hlediska rozsahu, ale i směru. To ovlivňuje zejména evropské jakosti. Pravděpodobnost snížení ceny je tedy pro evropské jakosti nižší. V případě některých specifických jakostí od MOL je pravděpodobnější nárůst cen. V následujících týdnech lze očekávat rozšíření celého cenového rozpětí.
Ve čtvrtém říjnovém týdnu se typické ceny regranulátů MFI (8-15, 15-20) dobré kvality, homogenní barvy a úzkého rozsahu indexu toku pohybovaly v rozmezí 600 – 950 €/t. V porovnání s minulým týdnem se nezměnily.
Ceny jakostí MFI (25-35) na bázi PIR se pohybovaly mezi 800 a 1 050 €/t. Cenové rozpětí se oproti předchozímu týdnu nezměnilo.
Ve čtvrtém říjnovém týdnu se ceny PPR pohybovaly mezi 990 a 1 200 €/t. Cenové rozpětí se oproti předchozímu týdnu nezměnilo. Poptávka je slabá, více zpracovatelů očekává pokles cen v listopadu. Pravděpodobnost tohoto scénáře však klesá a v důsledku požáru v MOL očekáváme dokonce snížení nabídky. Mezitím se ukázalo, že průmyslové využití PPR dováženého z Dálného východu v potravinářském průmyslu je sporné a v některých případech jsou migrační testy neadekvátní. Ceny tak mohou v listopadu před nadcházející polskou vánoční sezónou PPR dokonce vzrůst.
Ceny barevných potrubních směsí se pohybovaly od 1 320 do 1 420 €/t. Kvůli slabé poptávce klesla v porovnání s předchozím týdnem jak dolní, tak horní hodnota cenového rozpětí.
Ve čtvrtém říjnovém týdnu se typické ceny EPS (bílý) pohybovaly v rozmezí 1 200 – 1 300 €/t. Cenové rozpětí se oproti předchozímu týdnu nezměnilo. Požár v MOL neovlivnil společnost Dunastyr (Versalis). Trh očekává další pokles cen v důsledku předpokládaného snížení cen SM. Turbulence kolem cen surovin však mohou rychle změnit očekávání, jakož i rozsah a dokonce i směr změny cen SM. Jelikož se očekává, že sezóna potrvá do poloviny listopadu, zpracovatelé, kteří mají skladové zásoby, jsou v dobré pozici.
Ceny GPPS se ve čtvrtém říjnovém týdnu pohybovaly od 1 030 do 1 250 €/t, přičemž nejnižší ceny byly v pobaltských státech za dovážené jakosti. Typické ceny HIPS se pohybovaly mezi 1 120 – 1 330 €/t, nejnižší ceny byly naměřeny v Pobaltí a patřily dováženým jakostem. Cenová pásma byla v zásadě nezměněná oproti předchozímu týdnu, s výjimkou dolní hranice GPPS, která mírně klesla. Poptávka byla za poslední týden slabá, přičemž očekávání směřují k poklesu cen SM a PS.
Ve čtvrtém říjnovém týdnu se ceny přírodního ABS pohybovaly mezi 1 450 a 1 700 €/t. Cena se oproti předchozímu týdnu nezměnila. Poptávka je stále slabá, realizuje se jen málo transakcí.
Ve čtvrtém říjnovém týdnu se ceny středoevropských panenských jakostí PET Bottle pohybovaly mezi 800 a 900 €/tonu. Cenové rozpětí se oproti předchozímu týdnu nezměnilo. Nejlevnější jakost byla dovezena ze zemí mimo Evropu. Průměrné spotové ceny evropských výrobců se pohybovaly mezi 830 a 840 €/t. Poptávka je slabá, realizovalo se jen málo transakcí.
Ceny rPET granulátu pro evropské „transparentní potravinářské jakosti“ se pohybovaly od 1 400 do 1 700 eur za tunu, v závislosti na kvalitě. Turecké dovozní jakosti byly dostupné za 1 300 €/t, zatímco jakosti z Dálného východu byly dostupné za 1 200 €/t. Ceny se oproti předchozímu týdnu nezměnily.
Ceny transparentních rPET vloček se pohybovaly mezi 1 220 a 1 300 €/t. V porovnání s předchozím týdnem se cenové rozpětí nezměnilo.
V případě barevných směsných rPET vloček se ceny pohybovaly od 500 do 600 €/t.
Ve čtvrtém říjnovém týdnu se ceny evropského PVC (K67-68) pohybovaly mezi 810 a 920 eur za tunu. Cenové rozpětí se oproti předchozímu týdnu nezměnilo. Ceny jsou však pod tlakem kvůli slabé poptávce a stále levnějším dovozům. Dovoz z Jižní Koreje a Číny udržuje trhy EU pod cenovým tlakem, zatímco severoamerický dovoz nabízí zemím střední a jižní Evropy mimo EU trojcifernou cenovou výhodu oproti evropským jakostem. Naproti tomu evropští výrobci PVC bojují o ziskovost. Požár v MOL pravděpodobně nepřímo sníží nabídku PVC ve střední Evropě. Je možné, že cena ethylenového monomeru v listopadu neklesne. To vytváří novou situaci, jelikož je pravděpodobné, že dovozy přicházející do přístavů střední a jižní Evropy (SCE), především z Jižní Koreje, stlačí průměrné ceny dolů, zatímco evropští výrobci PVC nebudou schopni následovat tento cenový pokles. Navíc, pokud bude maďarský výrobce PVC nucen snížit svou nabídku, je možné, že bude vytlačen, podobně jako západoevropští výrobci PVC, nebo alespoň zaznamená výraznou ztrátu podílu na trhu v těchto zemích. Není náhoda, že v Bruselu se připravují antidumpingová řízení proti čínskému a jihokorejskému PVC s cílem chránit evropské trhy.
-
myCEPPI
myCEPPI poskytuje týdenní cenový report komoditních plastů.
Dodavatelé k tématu
-
SRNOPLAST K96 s.r.o.
Nákup a drcení plastových materiálů, zakázkové drcení plastů, regranulát, regranulace, recyklace plastů, výkup plastů… -
Archeo CZ s.r.o.
Distributor předních značek technických granulátů, včetně PA a POM, odborné poradenství při výběru vhodného materiálu… -
SOLLAU CZ s. r. o.
Výkup a prodej plastových drtí a regranulátů, magnety a magnetické separátory, separátory kovových částí, recyklát… -

geba Kunststoffcompounds GmbH
Masterbatche pro plasty, regranulát plastov, ABS regranulát, regranulát plastů ABS, PC, PC/ABS, PA6, PA66, TPU, PBT… -
Szeplast Zrt.
Vývoj a výroba měkkých a tvrdých PVC granulátů, testování plastových granulátů, laboratorní zkoušky. -
Remarkplast compounding a.s.
Kompaundy plastů, kompaundácia plastů, regranulát, regranulace plastů, konstrukční plasty - výroba a prodej…




-
Genesis Polymers Europe a Velogy přibližují evropskou výrobu PP a PE zákazníkům na veletrhu Fakuma 2026
Společná účast na veletrhu Fakuma (Hala B2, stánek 2310) představuje rostoucí evropskou polyolefinovou platformu spojující výrobní kapacity... -
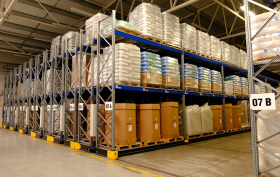
VACULA s.r.o.: Stabilní dodávky plastových granulátů i v nejisté době
V současné složité situaci na globálním trhu, ovlivněné mimo jiné geopolitickým napětím, se mnoho firem potýká s nejistotou v dodavatelských... -
LIFOCOLOR radí: Jak vybrat vhodnou velikost granulátu do výroby
Máte problém s kolísáním barevného odstínu, segregací materiálu v násypce nebo s nepřesným dávkováním? Jednou z příčin může být...
Nejčtenější za 7 dní
-
Rozměrové a tvarové tolerance, jakost povrchu při vstřikování termoplastů, 1. část
-
Fakuma otevírá své brány: 30. ročník veletrhu plastů je plně obsazen!
-
MSV 2026 představil nejnovější průmyslové inovace a potvrdil význam osobních setkání pro byznys – fotogalerie, 1. část: pavilony G1, V a P
-
Ceny polymérů - růst cen polymerů v návaznosti na ceny monomerů ze začátku září
-
Kulatý stůl na veletrhu Fakuma 2026: Významný impuls pro udržitelnost




Nejčtenější za 7 dní
-
Rozměrové a tvarové tolerance, jakost povrchu při vstřikování termoplastů, 1. část
-
Fakuma otevírá své brány: 30. ročník veletrhu plastů je plně obsazen!
-
MSV 2026 představil nejnovější průmyslové inovace a potvrdil význam osobních setkání pro byznys – fotogalerie, 1. část: pavilony G1, V a P
-
Ceny polymérů - růst cen polymerů v návaznosti na ceny monomerů ze začátku září
-
Kulatý stůl na veletrhu Fakuma 2026: Významný impuls pro udržitelnost