
Ceny polymerů - Pokles cen evropských polymerů v dubnu
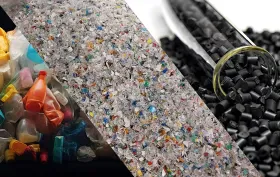
Odložené nákupy v důsledku očekávání nižších cen se objeví začátkem dubna. Jelikož duben je krátký měsíc, zpracovatelé pravděpodobně nebudou čekat ani s objednávkami, očekává se, že výrobci polymerů uzavřou své knihy objednávek kolem 8. dubna. To poskytuje příležitost realizovat snížení cen polymerů, které je menší než očekávané snížení cen monomerů.
Většina zpracovatelů však upřednostňuje konzervativní nákupní politiku. Jelikož poptávka koncových uživatelů je nejistá a těžko předvídatelná, plánují nakupovat jen tolik, kolik vyžadují potřeby zákazníků. I když se některé výrobky stanou nedostatkovými, a dokonce i dočasný nedostatek může vzniknout v důsledku obchodní války.
V polovině dubna se očekává zavedení 25 % ochranného cla na polyethylen ze Spojených států, což by mohlo způsobit dočasné problémy s dodávkami a zvýšení cen již ve druhé polovině dubna, ale určitě v květnu. Někteří dovozci zatím nenakupují, dokud se situace nevyjasní, nebo plánují v dubnu prodat své stávající zásoby za vyšší cenu. Jiní budou pokračovat v dovozu, ale plánují přenést ochranná cla na své zákazníky. Jsou však i obchodníci, kteří přešli na alternativní zdroje z Blízkého východu, ale první dodávky se očekávají nejdříve v polovině května. Proto je velmi pravděpodobné, že trh s LLDPE (C4, C6) bude od poloviny dubna do poloviny května, případně až do konce, charakterizován problémy s dodávkami a dostupností. Dotčeny mohou být i některé typy HDPE a LDPE.
Nejistota kolem srbského výrobce polyethylenu zůstává vysoká. Opětovné spuštění výroby je plánováno na poslední březnový den, ale není známo, zda byla akceptována žádost mateřské společnosti o odklad zavedení sankcí. Pokud ne, v dubnu můžeme očekávat omezené dodávky LDPE a HDPE v regionu jižní a střední Evropy (SCE).
Cena NAPHTHA je stále téměř o 7 % nižší než na začátku měsíce. V případě olefinových monomerů to představuje snížení ceny o 50 až 80 EUR. Výrobci polymerů se pravděpodobně pokusí zvýšit spready pro polyolefiny i PVC a zachovat si část snížení cen monomerů.
V případě monomeru styrenu (SM) většina účastníků trhu očekává pokles cen o 40 - 50 EUR, ale podle některých je možné, že se dodávky dováženého SM opozdí, což by mohlo znamenat nedostatek začátkem dubna. To by mohlo udržet ceny SM na stabilní úrovni, případně s malým nárůstem cen o 10 - 30 EUR.
-
myCEPPI
myCEPPI poskytuje týdenní cenový report komoditních plastů.
Dodavatelé k tématu
-
ORBIT POLYMERS S.A.
Granuláty plastů - komoditní a inženýrské, specializované technické polymery, aditiva, plniva, barviva a stabilzátory. -
Genesis Polymers Europe S.A.
Evropský dodavatel polyolefinů – PP (homo PP, copo PP, raco PP), LDPE, HDPE, HDPE a PP pro zdravotnictví, PP s vysokou… -
Krywałd-Plast Sp. z o.o.
Granuláty plastů, PVC granulát, Plastizol na bázi PVC, plastová těsnění a profily, technické silikony.


Genesis Polymers Europe a Velogy přibližují evropskou výrobu PP a PE zákazníkům na veletrhu Fakuma 2026
9.9.2026 Společná účast na veletrhu Fakuma (Hala B2, stánek 2310) představuje rostoucí evropskou polyolefinovou platformu spojující výrobní kapacity společnosti Velogy s lokální distribucí, odbornými znalostmi a zákaznickou podporou Genesis...
Nejčtenější za 7 dní
-
Fakuma otevírá své brány: 30. ročník veletrhu plastů je plně obsazen!
-
Rozměrové a tvarové tolerance, jakost povrchu při vstřikování termoplastů, 1. část
-
MSV 2026 představil nejnovější průmyslové inovace a potvrdil význam osobních setkání pro byznys – fotogalerie, 1. část: pavilony G1, V a P
-
Kulatý stůl na veletrhu Fakuma 2026: Významný impuls pro udržitelnost
-
BASF rozšiřuje portfolio Ultradur® o nové typy na bázi recyklovaného PET z komunálního odpadu


Nejčtenější za 7 dní
-
Fakuma otevírá své brány: 30. ročník veletrhu plastů je plně obsazen!
-
Rozměrové a tvarové tolerance, jakost povrchu při vstřikování termoplastů, 1. část
-
MSV 2026 představil nejnovější průmyslové inovace a potvrdil význam osobních setkání pro byznys – fotogalerie, 1. část: pavilony G1, V a P
-
Kulatý stůl na veletrhu Fakuma 2026: Významný impuls pro udržitelnost
-
BASF rozšiřuje portfolio Ultradur® o nové typy na bázi recyklovaného PET z komunálního odpadu