
Automobilový průmysl v EU v roce 2025: růst registrací, tlak na výrobu a silnější konkurence
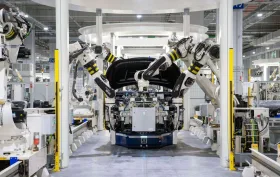
Rok 2025 přinesl globálnímu automobilovému trhu mírné oživení. Podle zprávy ACEA vzrostly celosvětové registrace nových osobních aut o 3,5 % na 77,6 milionu vozidel. Hlavním motorem růstu byla Asie, především Čína, kde se prodej zvýšil o 5,5 % na 24,2 milionu aut. Růst podpořily státní stimuly, obnova vozového parku i politika zaměřená na nová energetická vozidla.
Evropa rostla podstatně pomaleji. V celé Evropě se registrace zvýšily o 1,4 %, v samotné Evropské unii o 1,8 % na 10 822 831 nových osobních aut. Ačkoli jde o pozitivní výsledek po slabším začátku roku, trh EU je stále přibližně o 2,2 milionu vozidel níže než v roce 2019, tedy asi o 17 % pod předpandemickou úrovní. To znamená, že evropský automotive se sice stabilizuje, ale do plné kondice se ještě nevrátil.
V rámci EU se jednotlivé trhy vyvíjely nerovnoměrně. Německo si udrželo pozici největšího trhu s téměř 2,86 milionu registrací a růstem 1,4 %. Výrazně rostlo Španělsko, které si polepšilo o 12,9 %, a Polsko s růstem 8,3 %. Naopak Francie klesla o 5 % a Itálie o 2,1 %. Právě tyto rozdíly ukazují, že evropský trh není jednotný a o výkonnosti stále rozhodují i národní stimuly, investice a spotřebitelská nálada.

Výrazným trendem roku 2025 byla další změna ve struktuře pohonů. Hybridní auta se stala nejprodávanější volbou v EU a dosáhla podílu 34,5 %. Bateriové elektromobily zvýšily svůj podíl na 17,4 % a plug-in hybridy na 9,4 %. Dohromady tak elektrifikované pohony tvořily více než polovinu nových registrací. Zároveň společný podíl benzinových a naftových aut klesl na 35,5 %, přičemž ještě rok předtím představoval 45,2 %. Elektrifikace tak už není okrajovým tématem, ale hlavním směrem, kterým se evropský trh pohybuje.
Zajímavé jsou i rozdíly mezi jednotlivými zeměmi. Dánsko dosáhlo až 68,5 % podílu bateriových elektromobilů, Nizozemsko 40,2 % a Belgie 34,7 %. Naopak Polsko a Itálie patřily mezi trhy, kde dominovaly zejména hybridy. Pro výrobce a dodavatele to znamená, že evropský trh se bude dále diverzifikovat a jednotná strategie pro všechny země už nebude stačit.

I na straně výroby se ukázalo, že Evropa zůstává významnou automobilovou základnou, ale růst je jen velmi křehký. Produkce osobních aut v EU se v roce 2025 zvýšila pouze o 0,3 % a dosáhla 11,47 milionu vozidel. ACEA tento výsledek spojuje se slabší vnější poptávkou a přetrvávajícími nákladovými tlaky. Zatímco globální výroba aut vzrostla o 4,2 % na 78,7 milionu kusů, evropská produkce prakticky stagnovala. Asie si přitom udržela dominantní postavení s podílem 62,1 % na světové výrobě, zatímco EU tvořila 14,6 %.
Pro Slovensko jsou však data velmi příznivá. V roce 2025 se u nás vyrobilo 1 073 050 osobních aut, což představuje meziroční růst o 8,1 %. Slovensko tak tvořilo 9,4 % celé produkce EU a patřilo mezi nejsilnější výrobní země Unie. Před Slovenskem skončily jen Německo, Španělsko a Česko, přičemž za ním zůstala například Francie. V přepočtu na velikost země tak jde opět o mimořádně silný výsledek, který potvrzuje strategický význam slovenského automotive pro celý evropský průmysl.

Zajímavý je i pohled na to, odkud pocházejí auta prodaná na trhu EU. Německo vyrobilo 21 % všech aut prodaných v Unii, Španělsko 13 %, Česko 9 %, Francie 8 % a Slovensko 5 %. Dohromady výrobci ze zemí EU pokryli 73 % trhu. Zároveň však ACEA upozorňuje, že auta vyrobená v Číně už tvoří 7 % prodeje v EU, což potvrzuje rostoucí konkurenceschopnost čínských značek a sílící tlak dovozů.
Právě zahraniční obchod patří dnes mezi nejcitlivější body evropského automobilového sektoru. Hodnota dovozu nových aut do EU v roce 2025 klesla o 3,2 % na 71,9 miliardy eur a export o 6,2 % na 147,9 miliardy eur. Obchodní saldo se tím snížilo na 76 miliard eur, což je nejnižší úroveň od roku 2021. Z pohledu objemu přitom importy stouply na 3,58 milionu vozidel, zatímco exporty klesly na 4,49 milionu. Evropští výrobci tak čelí oslabení vnější poptávky i rostoucímu přílivu aut ze zahraničí.
Mimořádně výrazný byl zejména vývoj ve vztahu s Čínou. Ta zůstala největším zdrojem dovozu nových aut do EU podle hodnoty i objemu. V roce 2025 se dovoz z Číny zvýšil o 30,7 % na 1 006 188 vozidel, tedy poprvé překročil hranici jednoho milionu kusů. Čína zároveň tvořila 28,1 % všech dovozů aut do EU ze třetích zemí. Naopak export aut z EU do Číny se prudce propadl — podle hodnoty o 43 % na 8,3 miliardy eur.
Slabší byl i vývoz do Spojených států, kde hodnota exportu klesla o 21,4 % na 30,9 miliardy eur, přičemž ACEA tento vývoj spojuje s rostoucími cly. Naopak Turecko zaznamenalo výrazné oživení a hodnota exportu z EU tam vzrostla o 27,9 % na 15,6 miliardy eur. Spojené království zůstalo největším exportním trhem pro auta vyrobená v EU, a to jak podle hodnoty, tak podle objemu.
ACEA zároveň upozorňuje, že více než třetina aut vyrobených v EU směřuje mimo Unii. V roce 2025 představoval tento podíl 35,6 %, což jen potvrzuje, jak silně exportně orientovaný je evropský automobilový průmysl. Pro výrobce, dodavatele i subdodavatelský řetězec je proto vývoj na zahraničních trzích rozhodující. Pokud export oslabuje, tlak se rychle přenáší do celé průmyslové struktury.
Slabší rok zaznamenala i užitková vozidla. Registrace dodávek v EU klesly o 8,8 % a nákladních aut o 6,2 %. Rostl pouze segment autobusů, a to o 7,5 %. Zpráva to interpretuje jako důsledek složitého průmyslového prostředí, pomalejší obnovy flotil a pokračujícího tlaku spojeného s přechodem na bezemisní pohony. I tento segment tedy naznačuje, že rok 2025 nebyl pro evropský automotive jednoduchý, i když osobní auta celkově mírně rostla.
Z pohledu středoevropského průmyslu je sdělení zprávy poměrně jasné. Evropský automobilový sektor sice neupadá, ale vstupuje do další fáze transformace, v níž bude rozhodovat konkurenceschopnost, schopnost reagovat na elektrifikaci, tlak nákladů a měnící se obchodní vztahy. Pro Slovensko jsou čísla o výrobě pozitivní, ale celé odvětví bude muset v nejbližších letech zvládnout mnohem více než jen samotný růst objemů. Rozhodovat bude flexibilita, technologická připravenost a schopnost obstát v tvrdší globální konkurenci.
Dodavatelé k tématu
-
Archeo CZ s.r.o.
Distributor předních značek technických granulátů, včetně PA a POM, odborné poradenství při výběru vhodného materiálu… -
mateos s.r.o.
Tepluodolné materiály, PTFE polotovary, PTFE fólie, PTFE dopravníkové pásy, těsnící a izolační materiály, izolace… -
Anamet s.r.o.
Měřicí systémy, laboratorní přístroje, měření, výzkumná pracoviště, automatizace výroby, prototypování, simulace… -
Wittmann Battenfeld SK spol. s r.o.
Wittmann periferie, stroje na zpracování plastů, náhradní díly periferií WITTMANN BATTENFELD, vstřikolisy, vstřikovací… -

Wittmann Battenfeld CZ spol. s r.o.
Vstřikovací stroje, lineární roboty a manipulátory, temperační přístroje, systémy pro sušení a dopravu granulátu… -

TRIPLUS SK, s.r.o.
Výroba a prodej plastových výlisků, frézovací nástroje, brousící a soustružnické nástroje, pískování a laserové…




BASF rozšiřuje portfolio Ultradur® o nové typy na bázi recyklovaného PET z komunálního odpadu
9.10.2026 Společnost BASF rozšiřuje své portfolio konstrukčních plastů o nové typy Ultradur®, které jsou navrženy tak, aby automobilkám a jejich dodavatelům pomohly zvýšit podíl recyklovaných materiálů ve výrobcích při současném...
Nejčtenější za 7 dní
-
Rozměrové a tvarové tolerance, jakost povrchu při vstřikování termoplastů, 1. část
-
Fakuma otevírá své brány: 30. ročník veletrhu plastů je plně obsazen!
-
MSV 2026 představil nejnovější průmyslové inovace a potvrdil význam osobních setkání pro byznys – fotogalerie, 1. část: pavilony G1, V a P
-
Ceny polymérů - růst cen polymerů v návaznosti na ceny monomerů ze začátku září
-
Kulatý stůl na veletrhu Fakuma 2026: Významný impuls pro udržitelnost




Nejčtenější za 7 dní
-
Rozměrové a tvarové tolerance, jakost povrchu při vstřikování termoplastů, 1. část
-
Fakuma otevírá své brány: 30. ročník veletrhu plastů je plně obsazen!
-
MSV 2026 představil nejnovější průmyslové inovace a potvrdil význam osobních setkání pro byznys – fotogalerie, 1. část: pavilony G1, V a P
-
Ceny polymérů - růst cen polymerů v návaznosti na ceny monomerů ze začátku září
-
Kulatý stůl na veletrhu Fakuma 2026: Významný impuls pro udržitelnost